行业整体:
出口大盘低位筑底,Q3回升初现暖意
(点击查看大图)
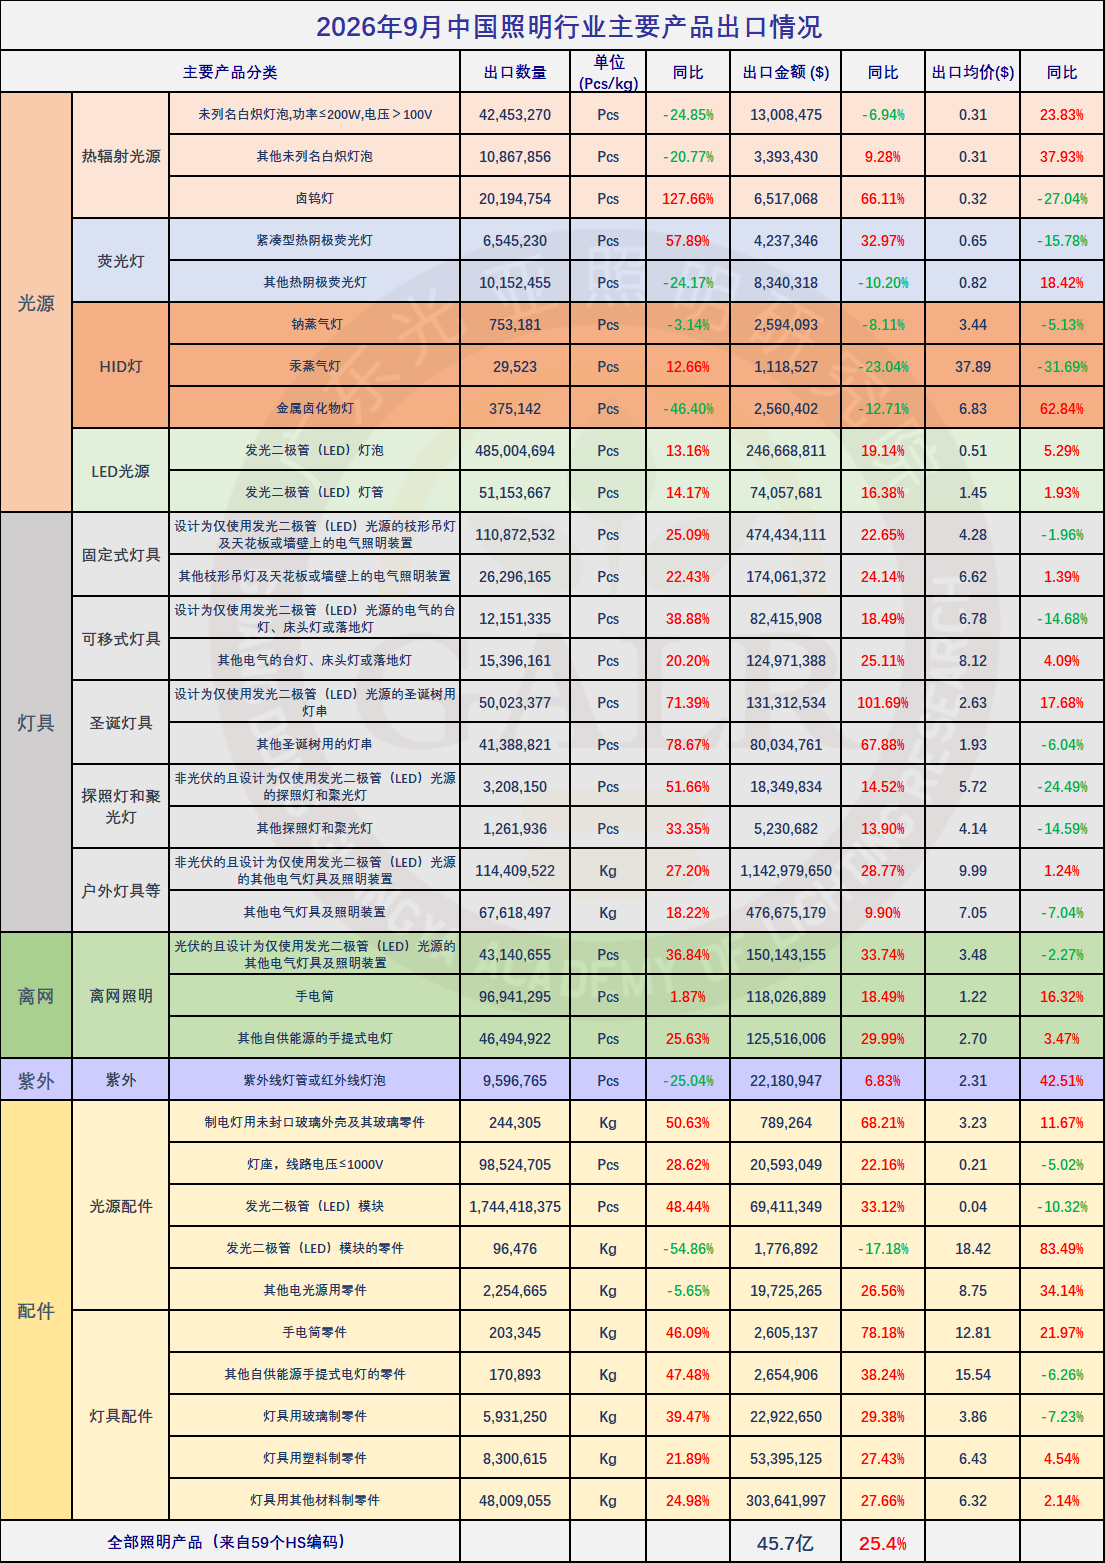
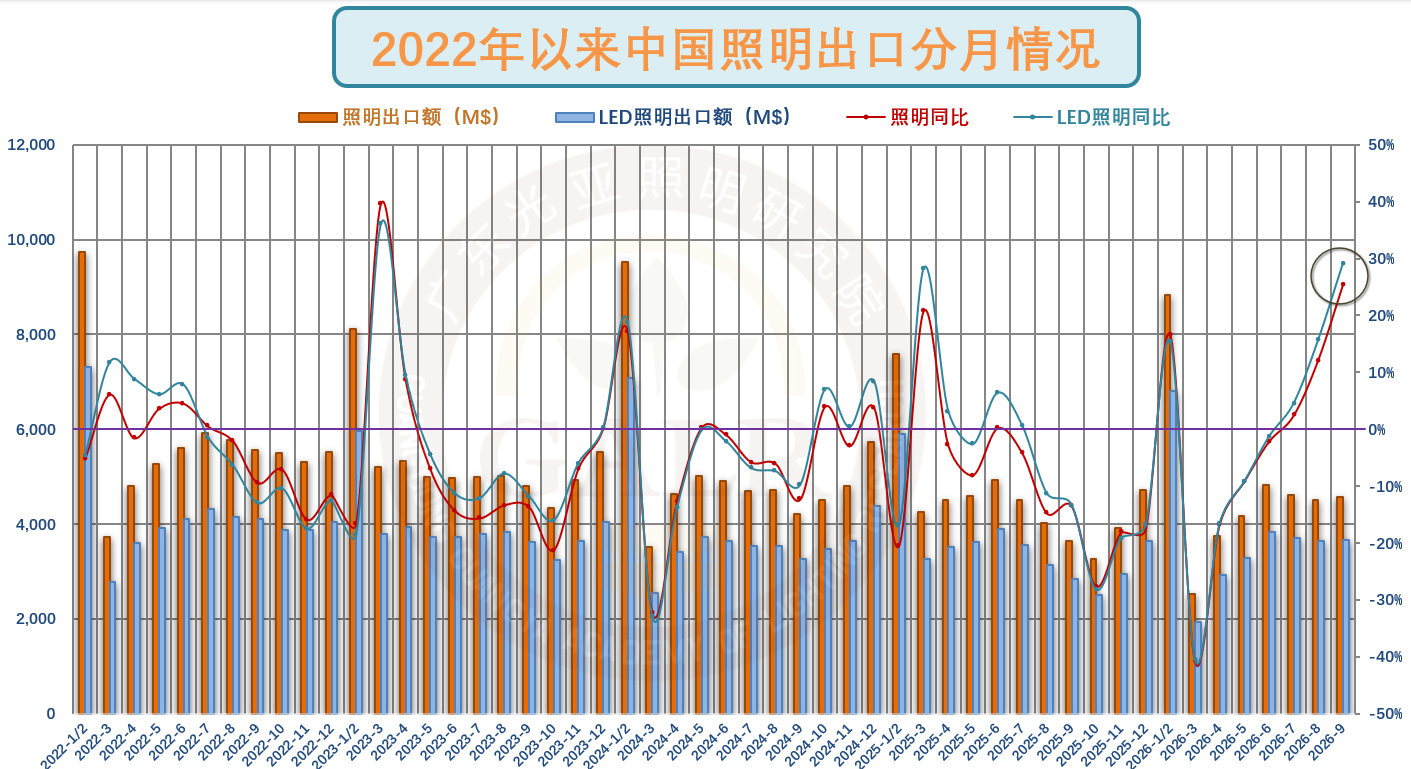
2026年9月,中国照明产品出口额45.7亿美元,同比增长25.4%,自4月起已连续6个单月增幅回调,且连续3个单月实现正向增长;环比也小幅增长1.4%。受上游原材料元器件的价格传导影响,产品出口单价逐步企稳,这无疑是利好信号。同时近几个月增长也是海外补充库存周期启动、节日提前季节性备货、新兴市场需求增长、以及同比低基数效应共同作用的结果。
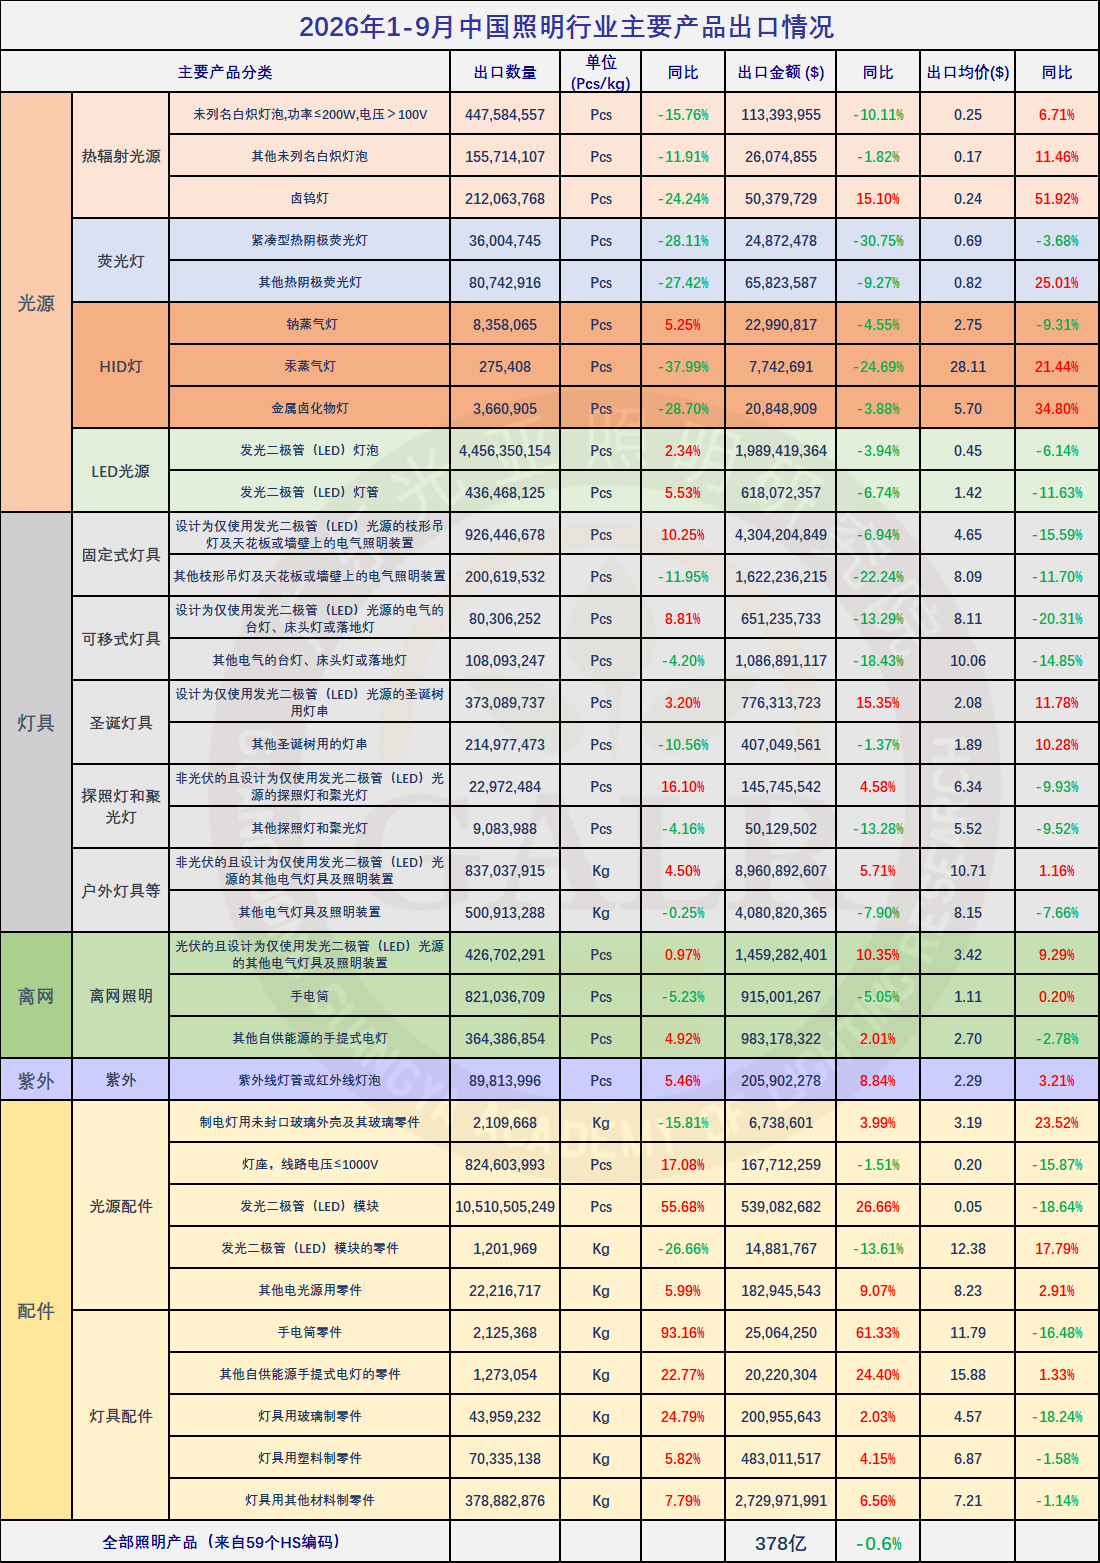
2026年前三季度,中国照明产品累计出口额为378亿美元,同比微降0.6%,虽然仍处于收缩区间,但比上月继续收窄2.8个百分点,且比去年同期大幅改善7.2个百分点。前三季度,LED照明产品出口额298亿美元,同比小幅增长0.4%,略好于整体,并占到整个照明出口额的78.8%,较上年同期提升0.7个百分点。本年度照明行业外贸面临多重外部压力叠加冲击,原材料价格大幅上涨、人民币汇率波动、国际海运体系紊乱、海外关税壁垒加码等不利因素同时出现,照明行业也同时呈现出:出口份额下降、出口单价下滑与利润率承压的状况。出口韧性尚在,二季度以来回暖态势明显,但其既来自产业规模、供应链密度、交付能力与外币性价比,同时也以产品单价下行、企业利润承压、资源错配加剧和贸易摩擦升温为代价。
(点击查看大图)
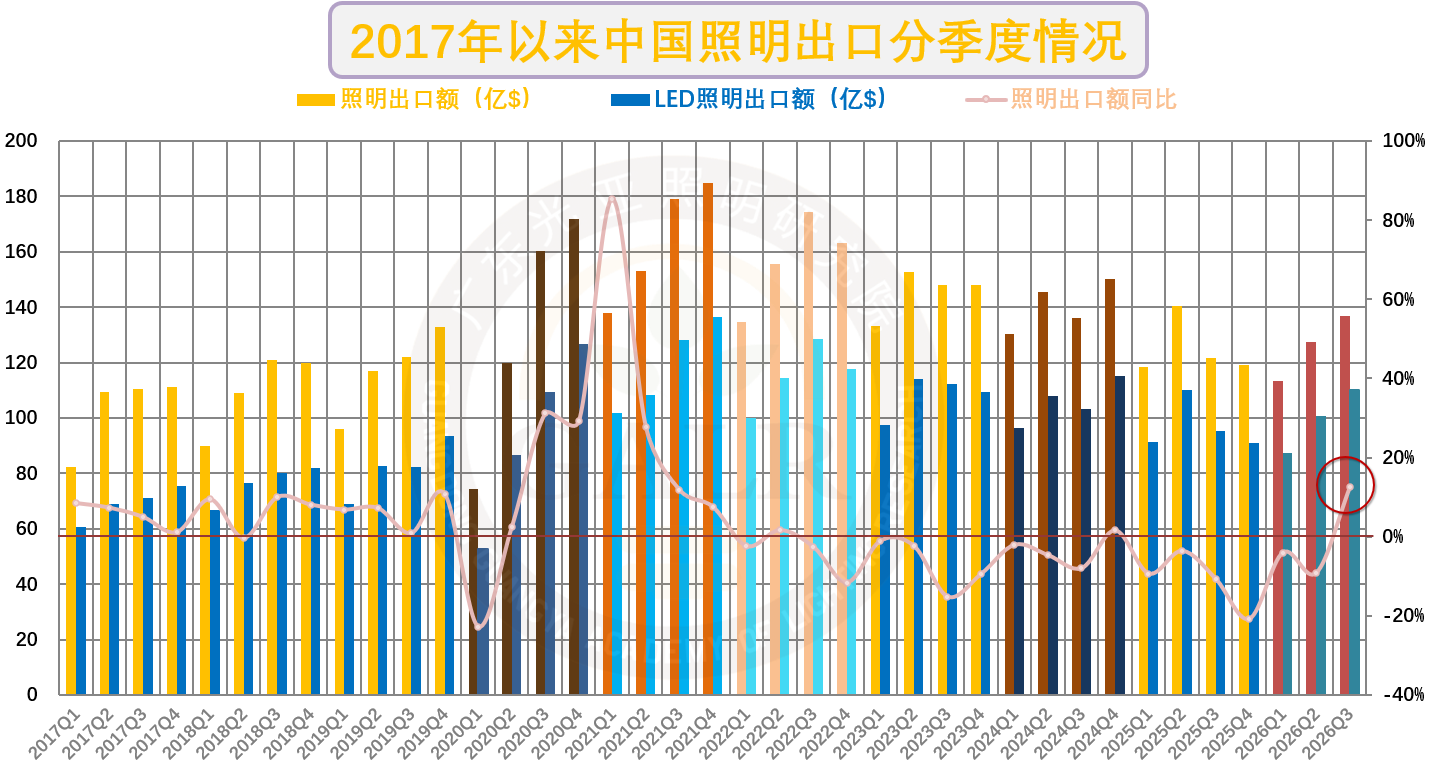
从月度走势来看,2026年照明出口行情波动显著,呈现 "前低后高" 的反转格局。2026年开年的1-2月取得难得的开门红,特别是2月表现突出,原因和低对比基数,春节错位和抢出口相关,3月增速则显著回调。根据笔者经验,春节前夕出口企业倾向于集中发货,节后复工复产则需一定时间,因而春节的时点越晚,2月出口规模越易被抬高,同时反向大幅压低3月出口同比增速。反转自4月起逐月呈现降幅持续修复态势,至7月增速转正,而8月和9月再进一步录得连续两位数增长,实现了阶段回暖。分季度来看,2026年一季度为4.0%的负增长,表现算中规中矩;二季度降幅扩大至-9.1%,不甚理想。至三季度阶段性回暖,取得了自2024年四季度以来首次单季度正增长12.5%,这是自2022年三季度以来的连续17个季度的第二次正向上涨;同时也是自2021年三季度以来连续21个季度最高增幅。
(点击查看大图)
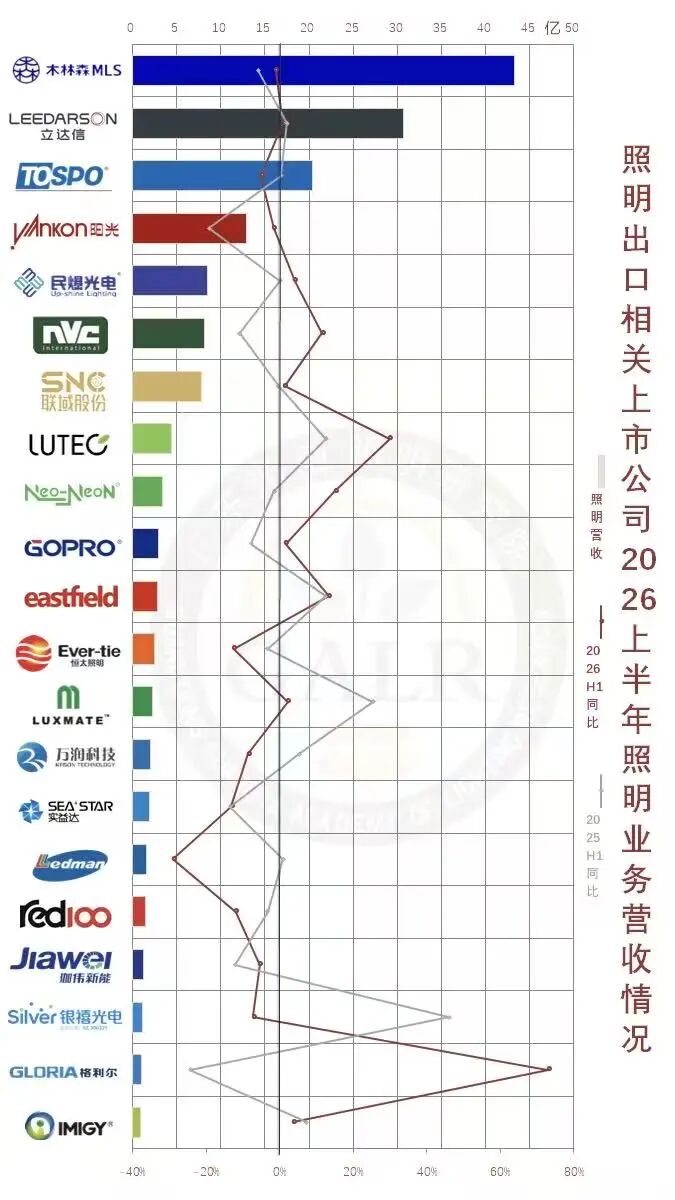
根据相关企业数据和笔者走访情况显示,有相当比例的头部出口企业今年都取得了一定程度上的营收增长,但因上游原材料元器件涨价、终端价格通缩、人民币升值、关税扰动、海运费高企等因素叠加,利润被大大压缩;特别是去年延续至今的上游大宗原材料大幅上涨所带来的成本通胀,难以通过终端价格上涨实现有效传导,绝大部分被中下游制造环节所消化,从而对利润空间形成空前挤压。从上表可看出,超过七成的头部出口企业营收为正向增长或增幅改善,显著好于去年同期;但同时当中有逾2/3的企业利润下滑,且普遍为两位数大幅度下降。
(点击查看大图)
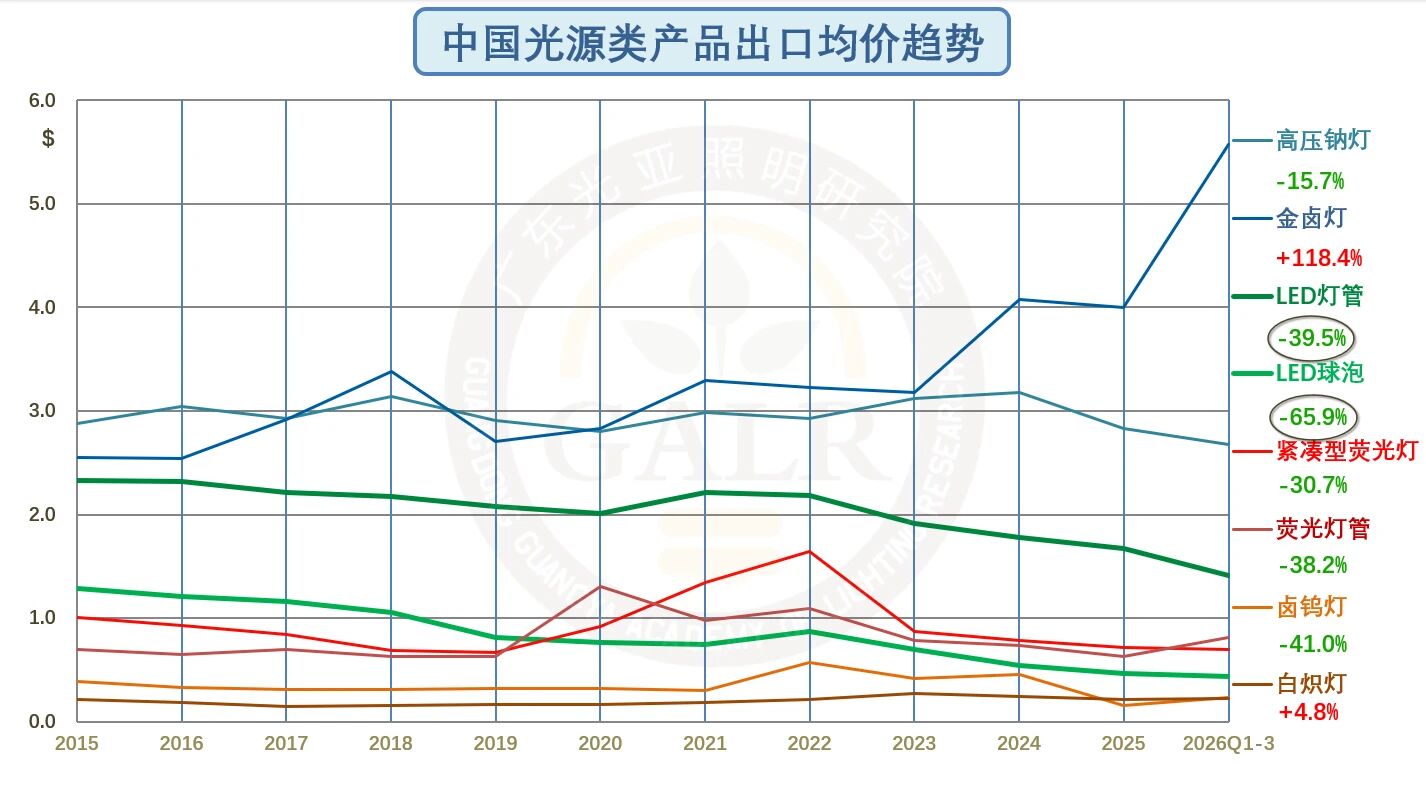
LED球泡和LED灯管出口均价分别比10年前下滑近7成和近4成
(点击查看大图)
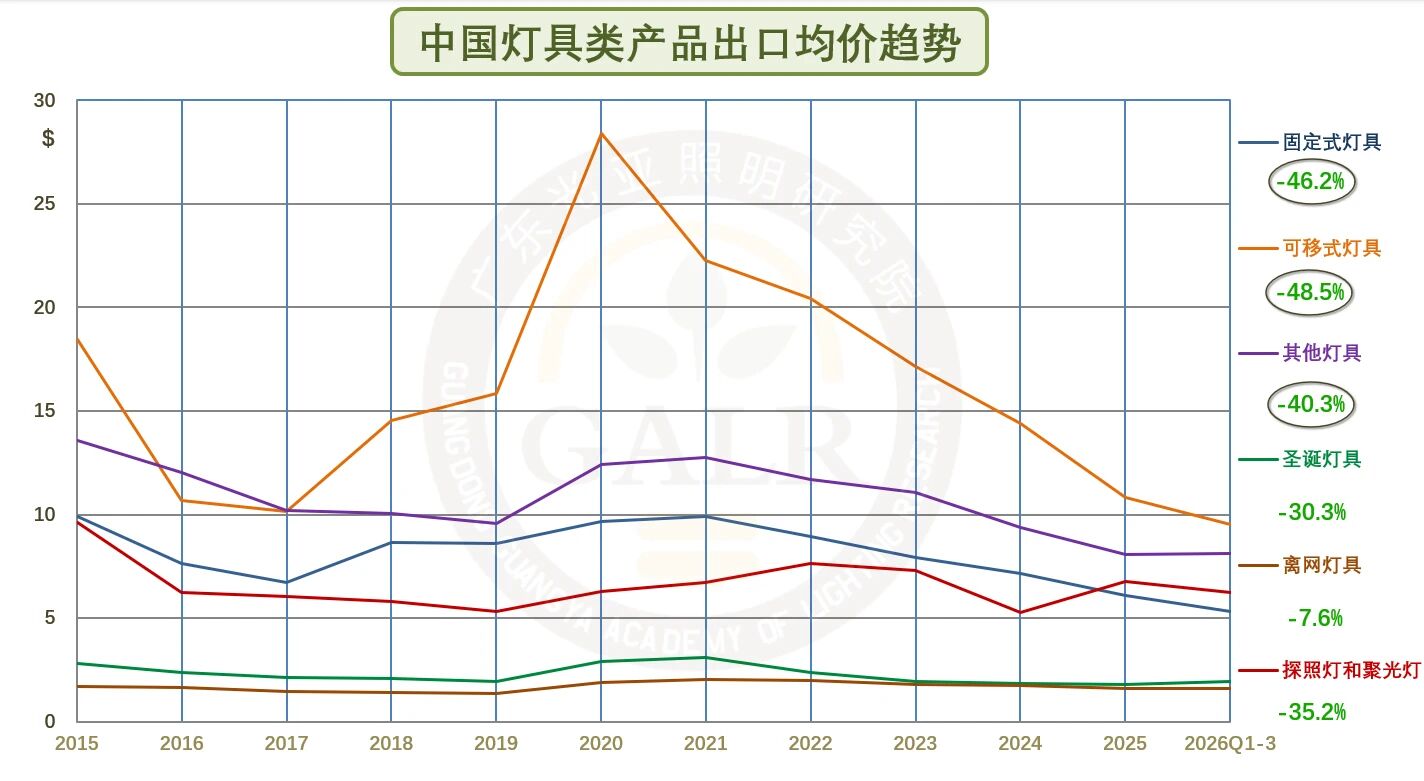
各类主要灯具出口均价比十年前下滑4成以上
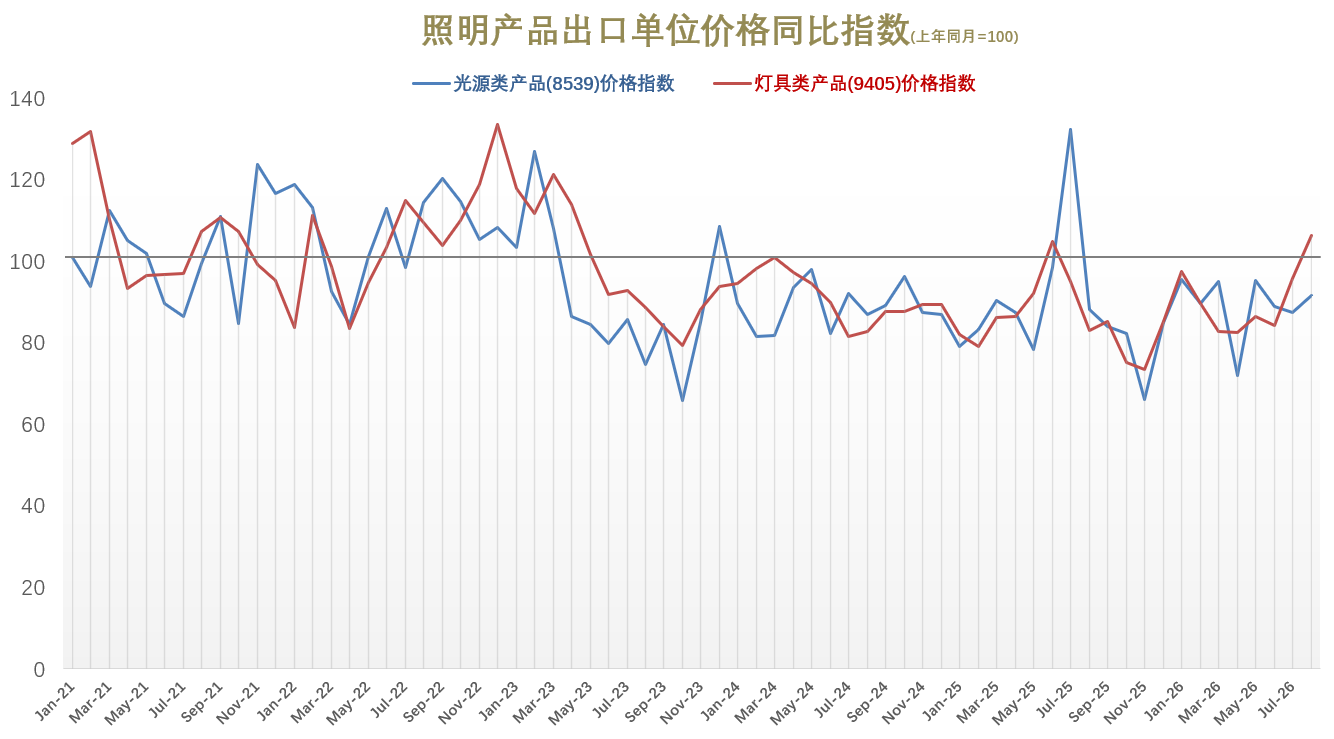
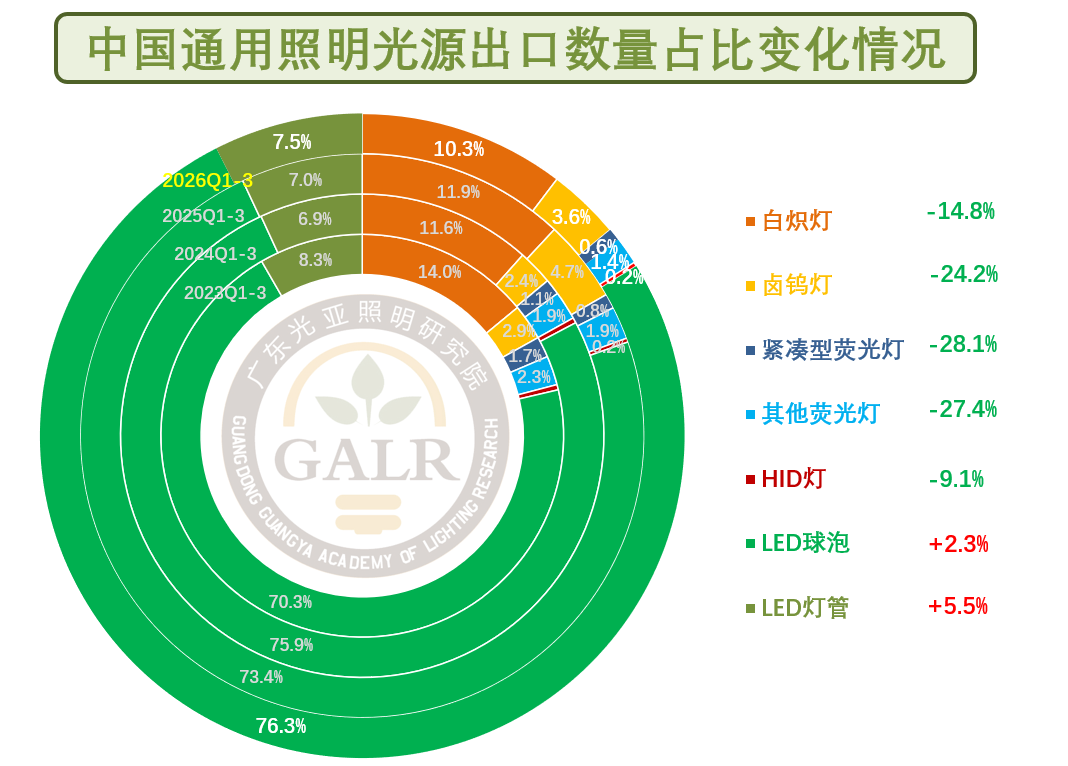
光源出口数量来看,传统光源继续全线下滑,LED替代光源与传统光源此消彼长态势仍在延续,LED光源微增,但量增价跌,占通用光源整体出货量的比重已达84%,可替换空间进一步压缩。
出口产品结构来看,中间品表现显著好于成品,成品中灯具表现好于光源,灯具中室外灯具好于室内灯具,光源中LED光源又好于传统光源。中国照明产业链正在从 "制造中心" 向 "供应链枢纽" 延伸,海外产能对中国依赖度持续提升。出口产品均价来看,在开年以来上游原材料元器件价格大幅上涨的背景下,无论是LED光源还是灯具出口均价都在进一步下滑,存量博弈阶段,广大企业难以摆脱“以价换量”的恶性循环,价格通缩也成为拖累整体出口额的主要因素。但值得注意的是,灯具出口价格指数7月起止跌回升,9月同比转正,体现一方面出口产品结构优化拉动均价,另一方面原材料成本传导效应显现。
(点击查看大图)
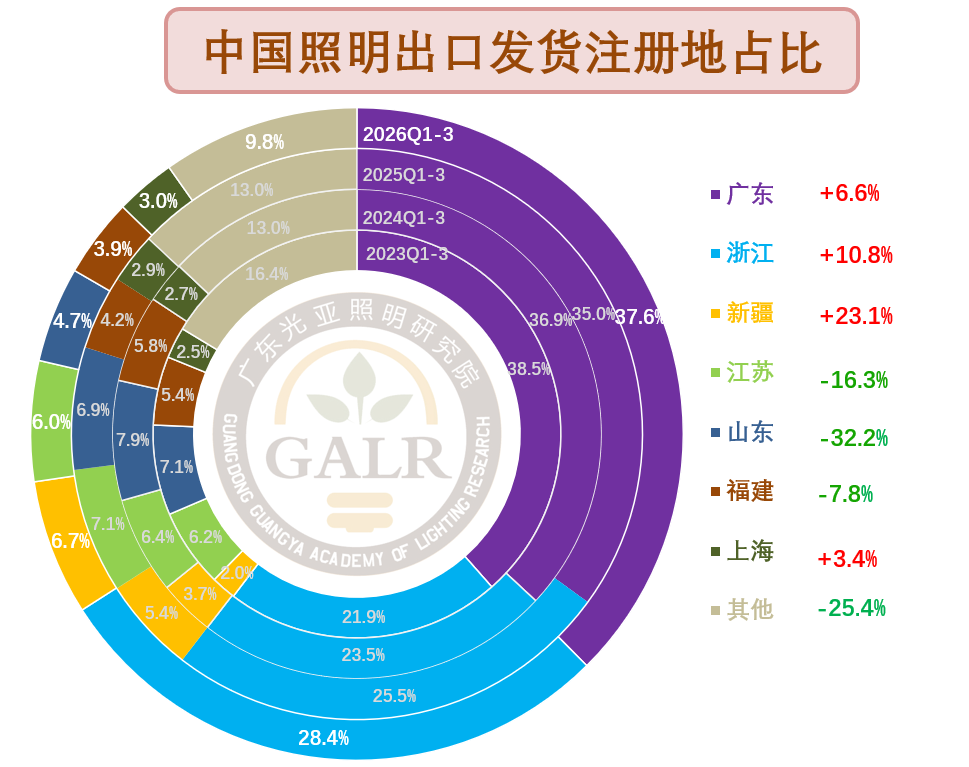
分省来看,作为照明出口常年排头兵的广东和浙江,在整体出口面临压力的背景下均实现出口增长,分别为+6.6%和+10.8%,为稳定全国照明产品出口大盘提供了有力支撑。前三季度粤浙合计占全国的2/3,出口集中度进一步提升。而非传统照明制造强省的新疆凭借中欧班列物流优势和以及对中亚等一带一路市场的地缘便利,占比短短三年间从2.0%飙升至6.7%,对传统照明出口强省实现连续赶超,去年超过福建高居第五,今年上半年又超越山东跻身四强,第三季度反超江苏跃居探花之位。
(点击查看大图)
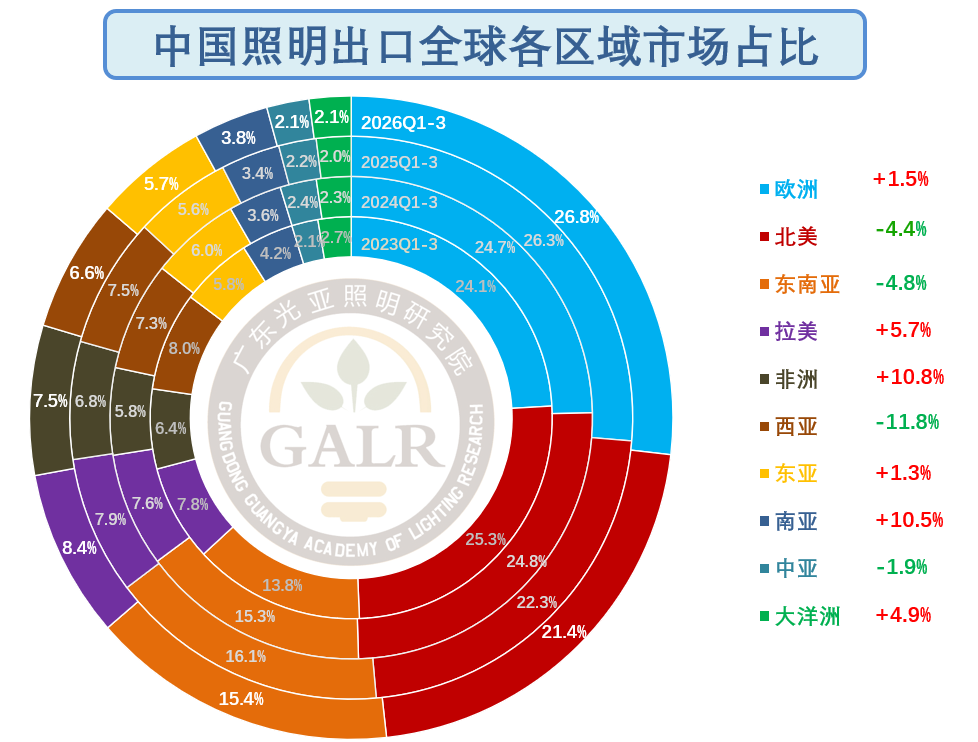
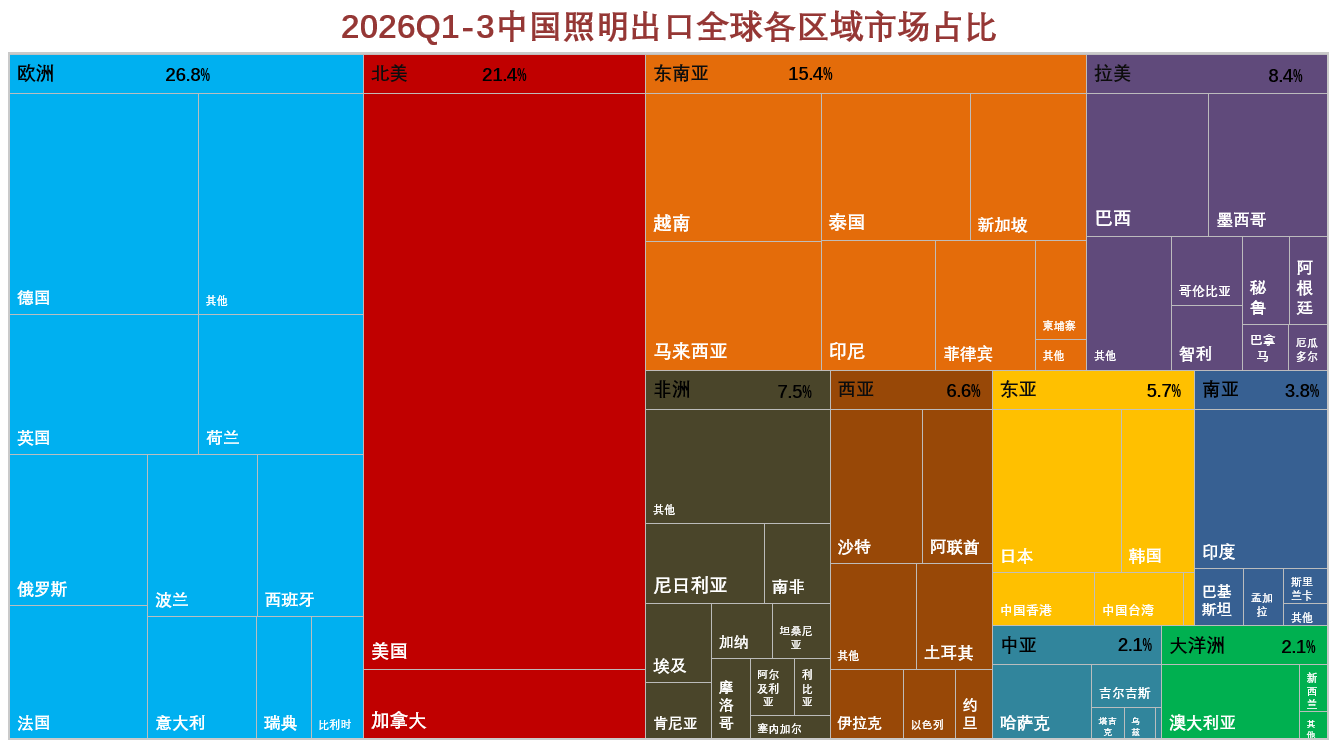
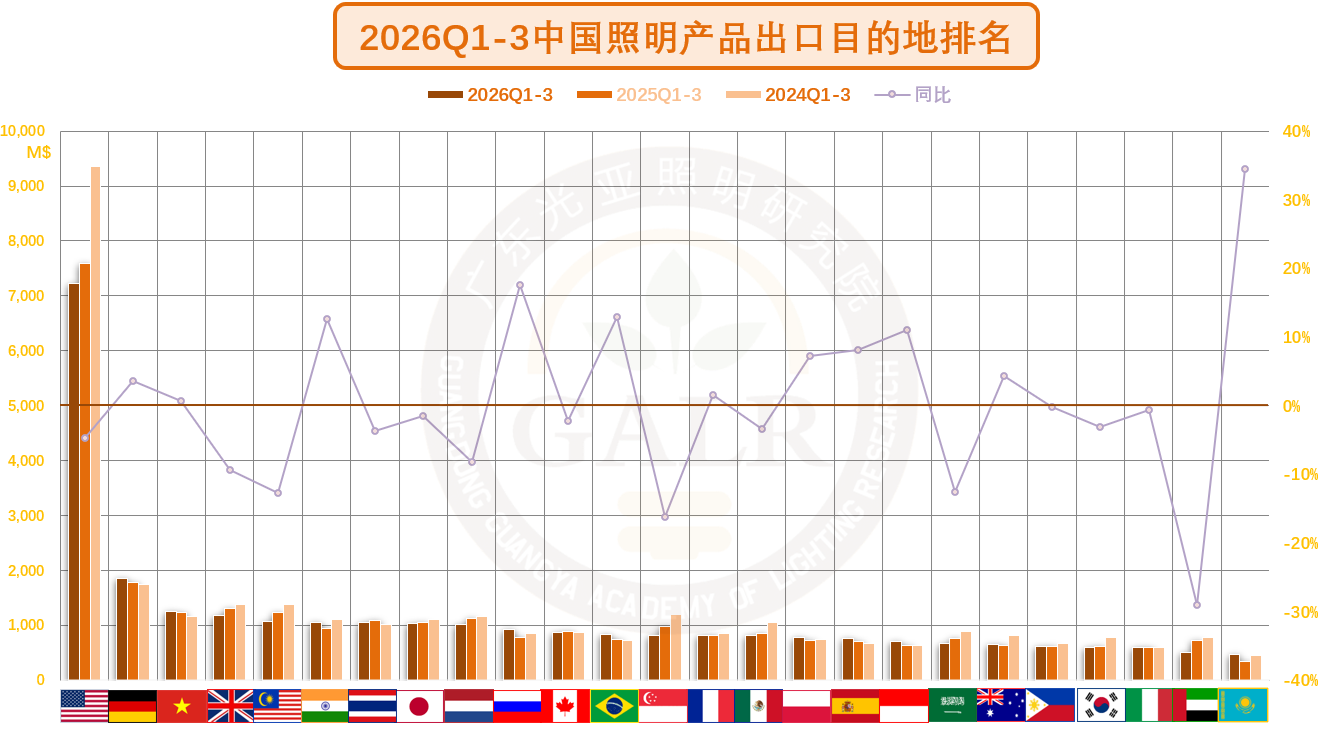
分区域市场来看,北美市场因美国关税扰动依旧是大盘拖累项之一,此前表现尚可的西亚市场在打打停停的中东战事扰动下也下滑明显且修复缓慢,东南亚和中亚市场则是冲高回落;非洲和南亚前三季度表现则可圈可点,均实现了两位数增长;欧洲、拉美、东亚、大洋洲表现中规中矩。发达经济体市场表现平淡,而金砖国家BRICS为代表的新兴市场增速可观,诸如印度、巴西、俄罗斯、印尼等金砖国家都实现了两位数增长,使得外销格局趋向于分散的态势。
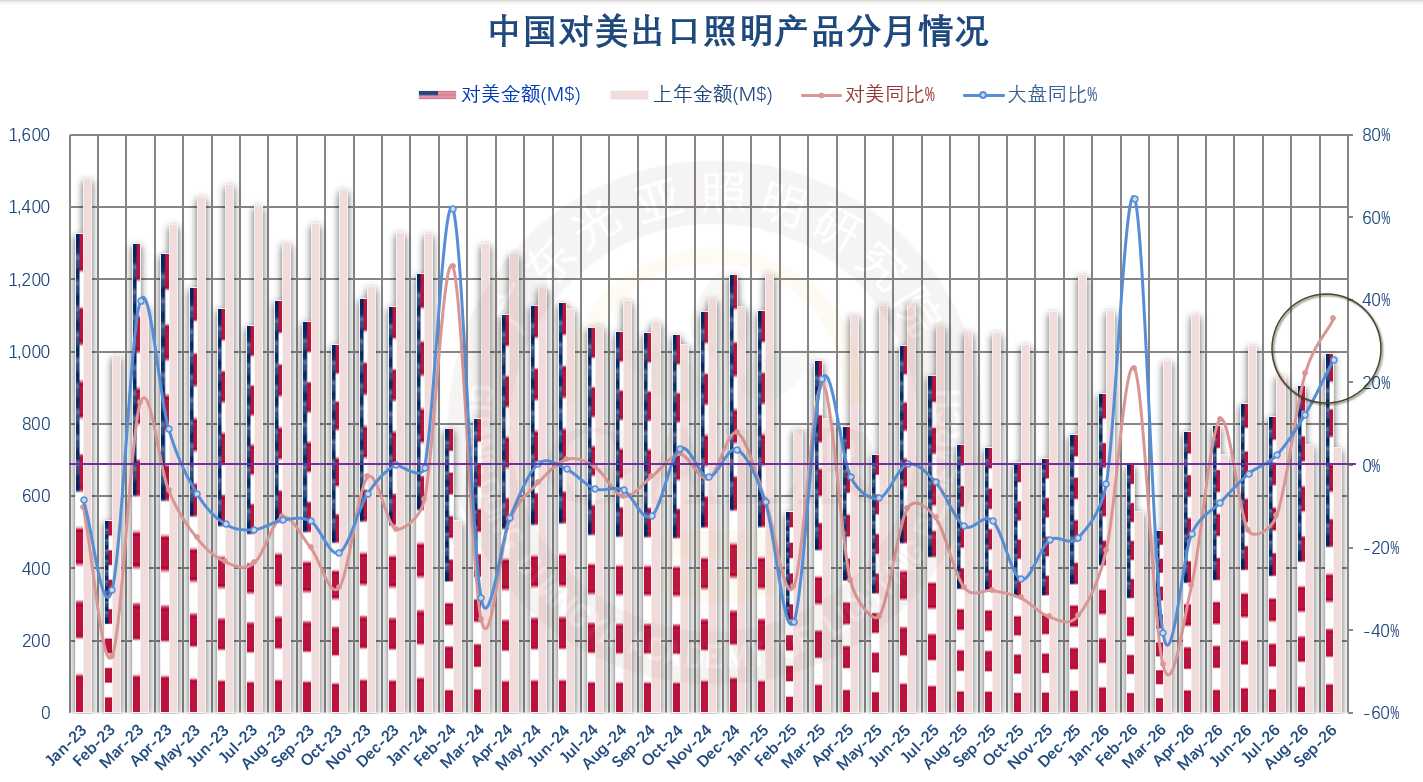
对美出口方面,2026年9月,中国照明产品对美出口额为9.9亿美元,为2025年2月特朗普2.0系列关税启动以来第二高值,同比大幅增长35.4%,超越大盘增速10个百分点,为2025年2月以来最大增幅;环比上月增长9.7%。对美出口额占整体出口额比重回升至21.8%。2026年前三季度,中国照明产品对美累计出口额为72.3亿美元,同比下滑8.4%,比上月降幅大幅收窄4.5个百分点,占整体出口额比重回升至20.9%。虽然仍处收缩区间,但鉴于去年四季度的低基数效应,今年四季度有望进一步修复降幅。外贸环境:
地缘冲突频生掣肘,关税风浪渐归平静
(点击查看大图)
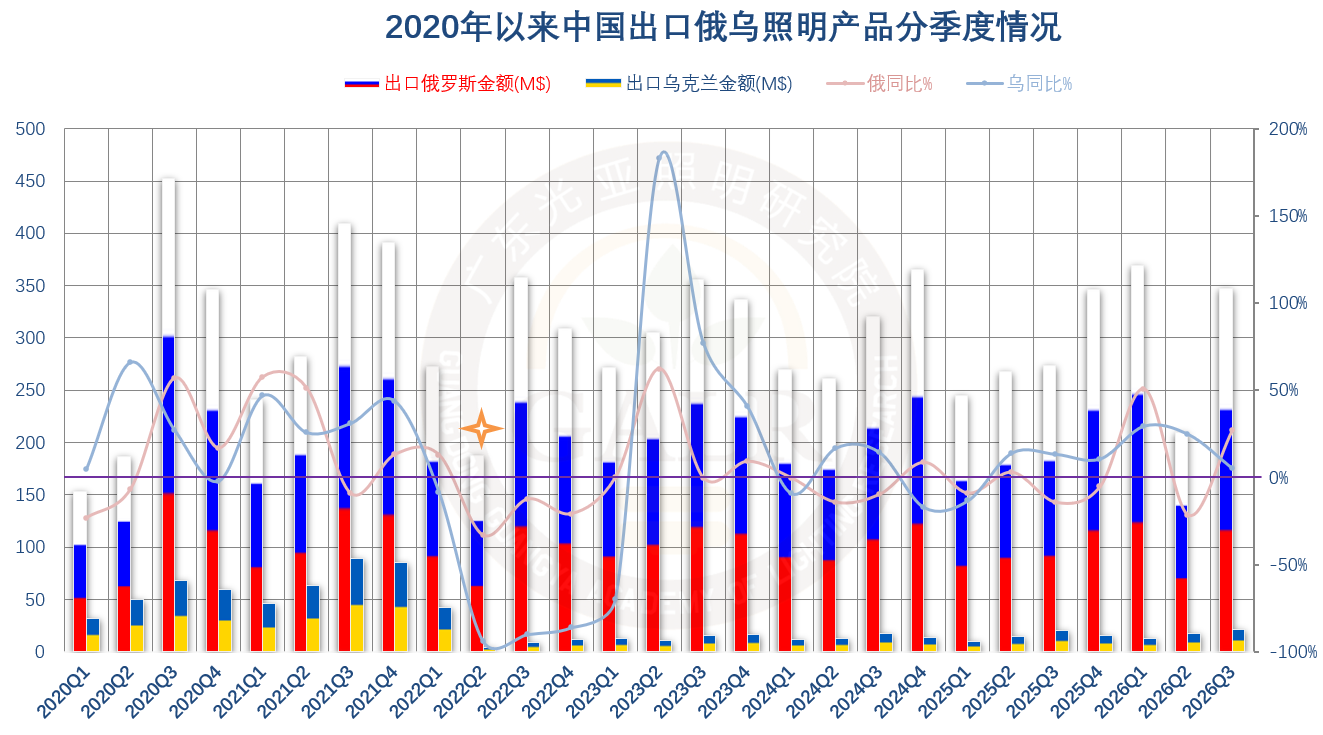
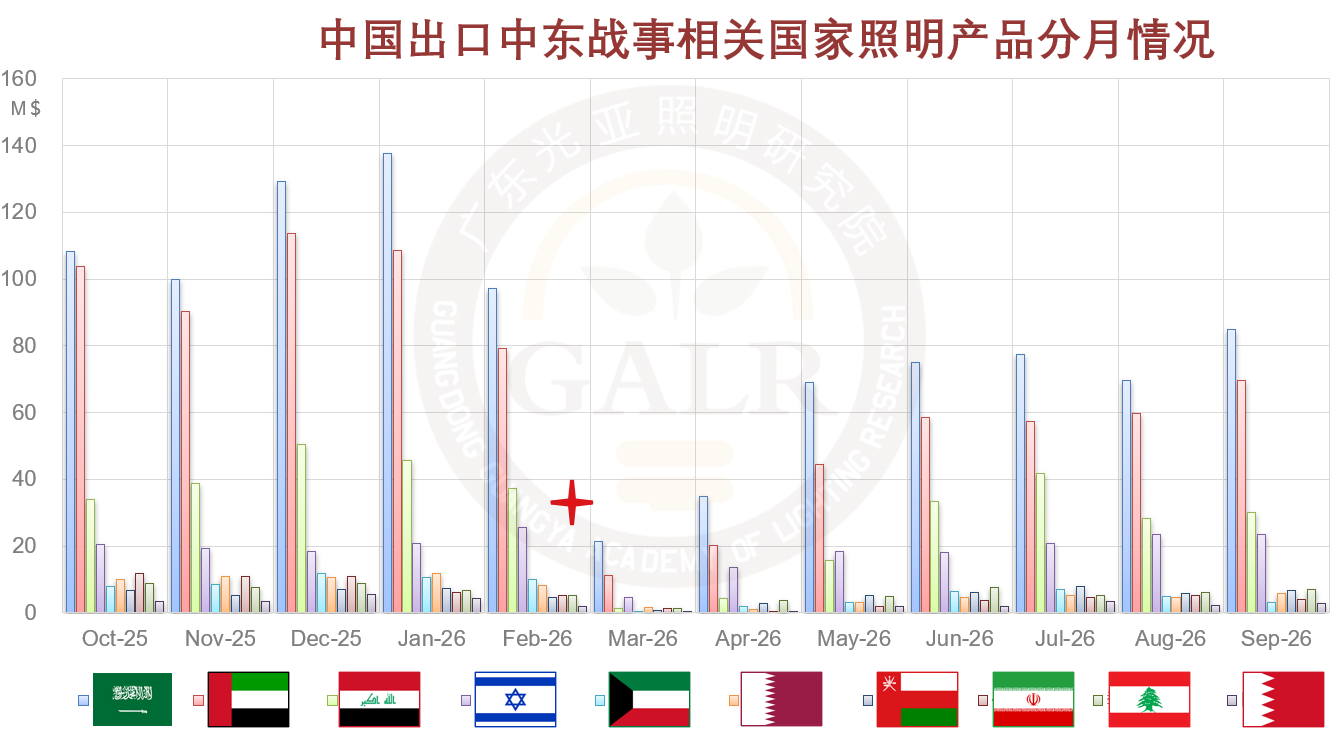
当前全球两大备受瞩目的地缘冲突 ——俄乌与中东(美以伊沙胡等乱成一团),正分别在二战后形成的东欧和中东两大战略断层带持续拉锯缠斗。我们也能从数据上看出战争对经贸的巨大破坏,不仅让当事国的外贸数据急速跌至谷底,且修复损失的过程也是旷日持久。在当今充满变局的世界,地缘政治冲突频发,国际关键航道受阻,物流成本大幅攀升,同时推高能源与原材料价格,不仅直接影响出口生产与物流成本,还会削弱海外采购信心和抑制消费需求,导致订单延迟及碎片化。战事的持续发酵以及可能产生的外溢影响,将成为影响照明出口市场修复的重要变量。
(点击查看大图)
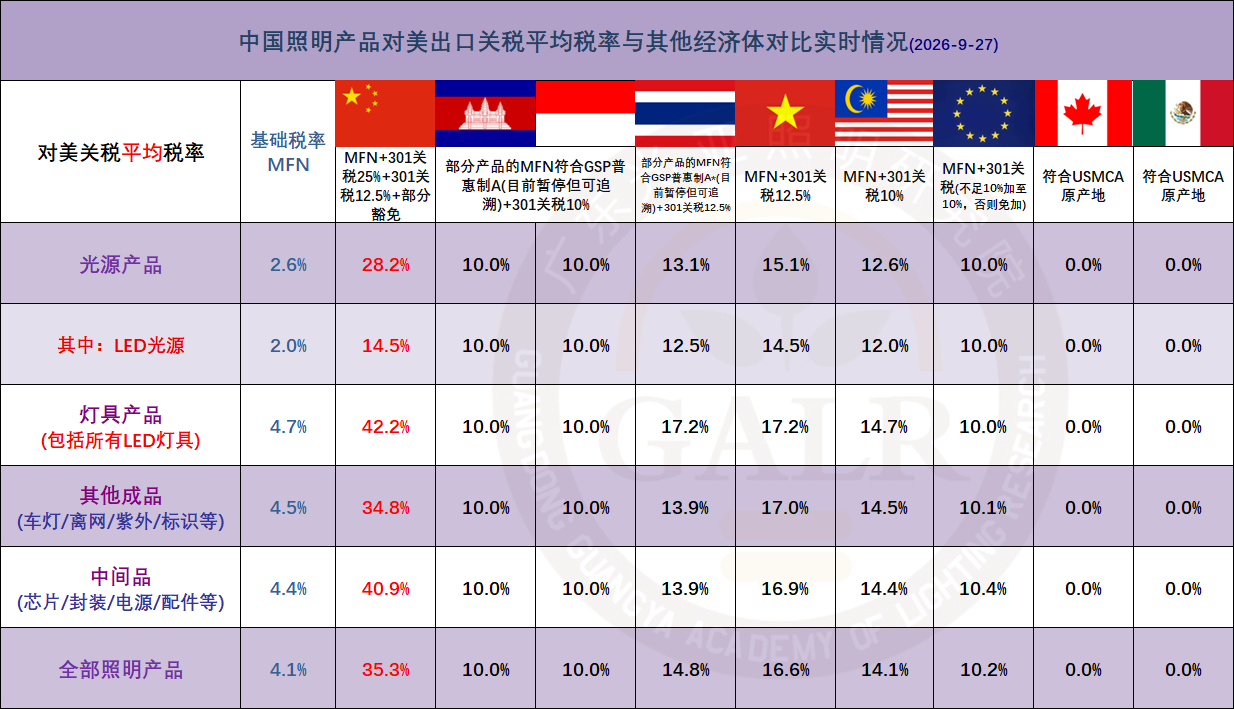
另外关于美国关税的进展。为替代过渡性的122关税,7月23日,美国贸易代表办公室(USTR)发布正式公告,依据1974年《贸易法》第301条,以所谓“强迫劳动”为名,对包括中国大陆在内的 60 个经济体加征新301关税,以替代7月24日到期的122关税。其中,中国大陆适用12.5%的关税税率。(相关链接:301关税卷土重来,照明对美出口影响几何?)此外,另一项针对包括中国、欧盟和日本在内的16个美国最大贸易伙伴的制造业结构性产能过剩问题所进行的301条款调查结果,预计也将在近期公布。这意味着,美国将叠加两种301关税(强迫劳动+产能过剩),来替代到期的122关税,未来全球贸易所面临的关税压力依然不小。估计产能过剩301关税中国大陆的关税税率在7.5%,两项301关税税率叠加为20%。
另一方面,也有好消息。9月27日,美国白宫发布《U.S.-China Board of Trade》(美中贸易委员会)公告,正式公布双方推荐的关税优惠产品清单。当中涉及包括手电筒和圣诞灯泡等三个税号的照明产品,三类产品2025年仅占整个照明产品对美出口的3%。本次中美间互免关税虽为利好,但对照明行业来讲,产品所涉有限、占比不大,可谓杯水车薪、聊胜于无。(相关链接:美公布对华300亿美元降税清单,照明行业所涉有限)
总之,关税对照明出口的影响已呈现边际递减。这两年,高额关税叠加地缘博弈,一度让中国照明出口企业如履薄冰,转产能、抢出口、杀价格成为常态。现在,关税带来的冲击已显著减弱,出口企业也从最初的被动承压,转向主动消化与积极对冲,可以看到目前无论是仍留存国内的还是转移至海外的对美产能均各安其所,各行其是,体现出关税对出口大盘的拖累正在逐步收窄。
展望四季度,鉴于海外补充库存周期启动、节日提前季节性备货、新兴市场需求增长、同比低基数效应、出口产品价格企稳等因素,相信仍是同比回暖的态势。正如笔者在2025年全年出口报告中所预测的,2026年照明外贸逐步进入复苏通道,整体出口状况显著好于去年同期是大概率事件,但全行业普涨的时代已一去不复返,行业目前处于结构性调整洗牌期,对很多个体企业而言,这仍会是一个漫长而痛苦的过程。


 个人首页
 账号安全
 神灯奖评审平台

登录 才能发表评论!